【決算分析】パソナグループ 2026年5月期中間営業赤字と経常黒字の「ねじれ」|万博の下で、HR本業に何が起きているか
パソナグループの中間決算(2025年6月-11月)は、読み解きに少し技術が要る決算です。売上1,545億円(+0.4%)で営業利益は△2.0億円の赤字転落。しかし経常利益は8.2億円の黒字(+6.3億円改善)。このねじれの正体は、大阪・関西万博です。
万博の協賛金・物販収入が営業外を押し上げ、パビリオン費用9.7億円は特別損失へ。イベント損益を取り除いて初めて、HR本業の姿が見えます。派遣・紹介・BPOそれぞれの現在地を、業界目線で解剖します。
- 営業△2.0億円の赤字と経常8.2億円の黒字が同居する決算。万博の協賛金・物販収入(営業外)とパビリオン特損9.7億円が損益段階をまたいで発生しており、HR本業の実力は「粗利+3.9%・販管費+4.7%」の綱引きで読むのが正確。
- セグメントは明暗派遣は単価上昇で増収(+1.1%)・新規登録2桁増と質が改善。BPOは減収(▲2.3%)ながら利益の大黒柱。地方創生・観光は+24.8%成長で赤字幅を+3.8億円改善。
- 注視すべきはキャリア(紹介・再就職)の利益率が34.3%→30.1%へ4.2pt低下したこと。増収なのに減益:採用競争・単価圧力・人材投資のいずれが主因かで意味が変わるが、高利益率事業の踊り場は業界全体への信号。通期は売上3,300億円・営業利益61億円の期初予想を据え置き。
1,545億円
(赤字転落)
(▲4.2pt)
売上成長率
出典: パソナグループ「2026年5月期 第2四半期(中間期)決算説明会資料」(2026年1月22日)より編集部作成
Chapter 1ねじれの構造|万博が損益をどう歪めたか
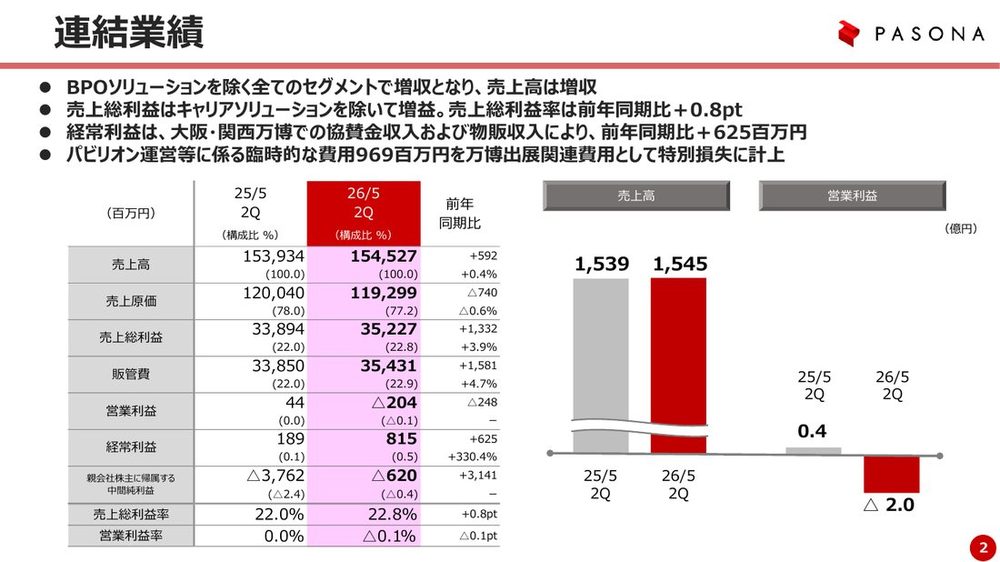
損益の段差を順に追うと。本業の営業段階では、売上総利益+3.9%(率も+0.8ptと質は改善)に対し、販管費が+4.7%と上回って△2.0億円の赤字。営業外では万博の協賛金収入・物販収入が経常利益を+6.3億円押し上げ、さらにその下でパビリオン運営等の臨時費用9.7億円が特別損失に計上されています。つまり万博は「経常を持ち上げ、最終を押し下げる」両方向に効いており、どの利益段階を見るかで会社の印象が変わる。決算読解の教材のような構造です。実力を測るなら、営業段階の「粗利改善vs販管費増」の綱引きに注目してください。
Chapter 2セグメント解剖|稼ぎ頭と成長箇所のずれ
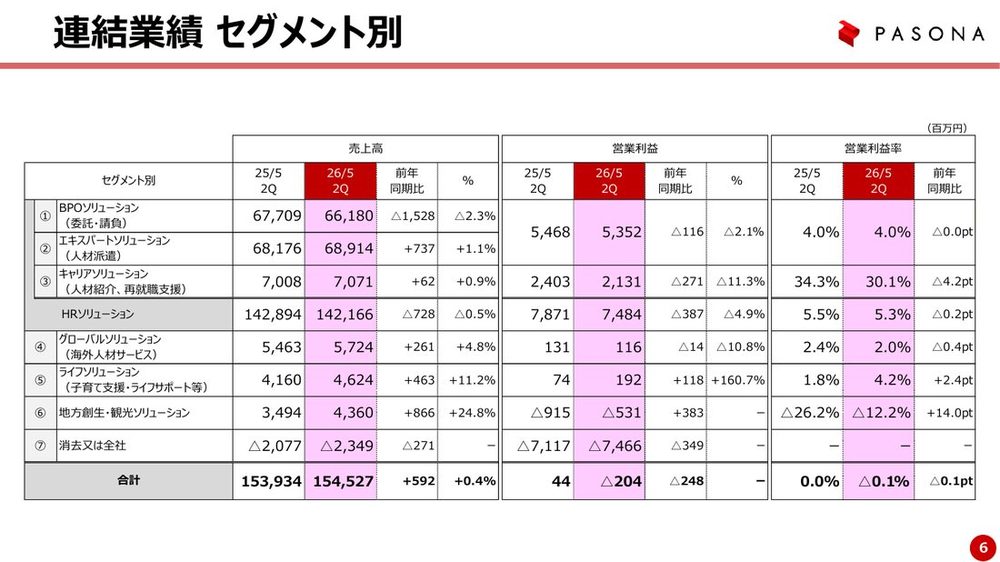
図2の面白さは、「稼ぐ場所」「伸びる場所」「注目される場所」が全部ずれていることです。利益の大黒柱はBPO(53.5億円)ですが売上は▲2.3%。成長率トップは地方創生・観光(+24.8%)ですがまだ赤字。世間の注目は万博と淡路に集まりますが、損益の実体はBPOと派遣が支えている。この非対称の理解が、パソナという会社を読む前提です。派遣の中身は良好で、稼働者数は前年並みでも単価上昇で増収、新規登録者数は利便性改善で2桁増。派遣市場全体の「量から単価へ」というトレンド(パーソルの分析参照)と整合しています。
Chapter 3キャリア事業の利益率低下が示すもの
業界関係者が最も注視すべき数字は、キャリアソリューション(人材紹介・再就職支援)の利益率34.3%→30.1%(▲4.2pt)です。売上は+0.9%と微増なのに利益は▲11.3%。増収減益は、①決定単価への圧力、②コンサルタント採用・育成の先行投資、③再就職支援の構成変化、のいずれか(または複合)を意味します。30%という水準自体は依然高収益ですが、JACが高水準の利益率を維持し続けるのと対照的に、総合型の紹介事業に利益率の踊り場が来ているとすれば。それは紹介マージンの二極化、つまり「特化と解像度で単価を守る側」と「規模で薄利を受け入れる側」への分岐が、大手の決算にも現れ始めたということです。
Conclusionエージェントへの示唆と通期の見方
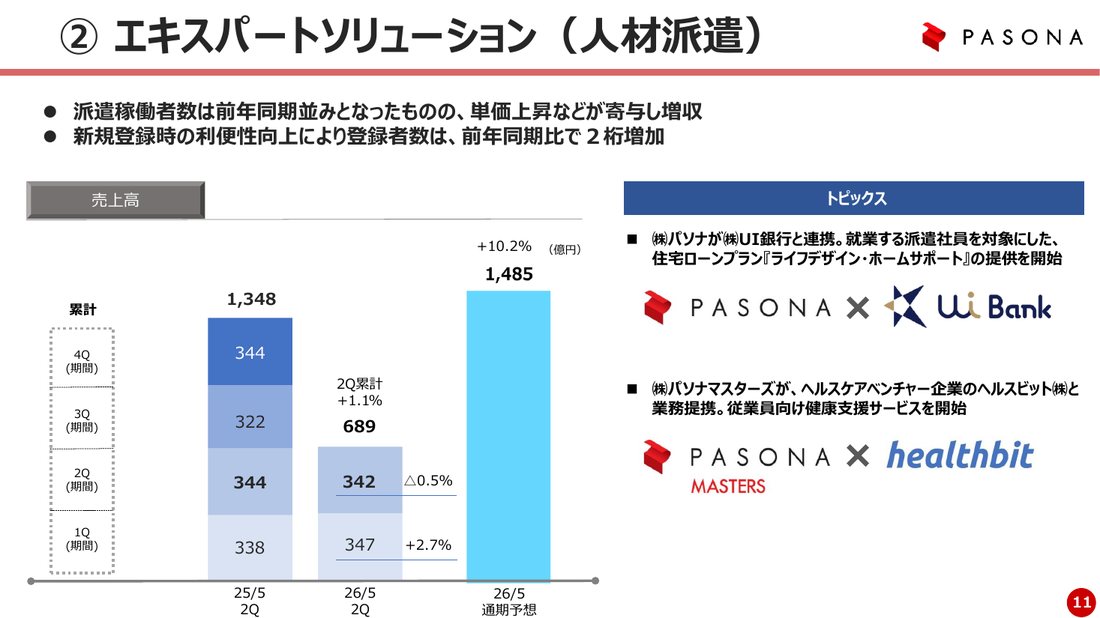
持ち帰りは3つ。①派遣の「単価の時代」。稼働者数が伸びない中で単価上昇が増収を作る構図は、最低賃金・同一労働同一賃金の潮流と合わせ、派遣併設の紹介会社の収益設計に直結します。②紹介の利益率を守る戦い。前章の通り、総合型の利益率低下は個人のエージェントにとって他人事ではなく、L3・L4の情報価値で単価を守る戦略の追い風と読むべきです。③非HR事業の損益ノイズ。万博・地方創生など、パソナの決算はHR以外の要素が段階損益を揺らすため、同業比較では営業段階×セグメント別で見る癖を。通期予想は売上3,300億円・営業利益61億円で据え置き。下期は万博関連の剥落と、キャリア利益率の反転有無が焦点です。人材大手の横比較はパーソル・リクルートHDと併せてどうぞ。
よくある質問(FAQ)
記事の内容を前提にして、あなたの状況に合わせた答えをAIに出させます。質問を入れて「ChatGPTで相談」または「Claudeで相談」を押すと、記事の要点と質問がセットになった状態で開きます。
- 本記事は公開されている決算資料に基づく編集部の分析であり、投資判断を目的とするものではありません
- 数値は決算説明会資料からの抜粋(億円単位への丸めを含む)です
- 本記事は公開情報に基づく編集部の整理であり、個別の選考結果・オファー条件を保証するものではありません