【決算分析】エス・エム・エス 2027年3月期Q1医療介護の「紹介×SaaS」|CP増員を「AI時代のデータ蓄積」と呼ぶ会社
看護師・介護職の紹介で知られるエス・エム・エス(SMS)の第1四半期は、売上202億円(+8%)・EBITDA51億円(+10%)・営業利益43億円(+19%)と堅調な全面増収。しかし見どころは数字そのものより、その語り方にあります。
人材紹介のコンサルタント(CP)増員を「AI時代のデータ蓄積」と位置づけ、SaaSのKPI(ARR)開示を始め、企業価値向上委員会で海外の撤退是非まで俎上に載せるエージェントビジネスの未来形を考える上で、今期最も示唆に富む決算です。
- Q1は売上+8%・EBITDA+10%の堅調な成長(営業利益+19%は前期の海外減損による償却費減も寄与)。それでも通期はEBITDA△9%・営業利益前年水準の計画。CP増員などの投資を積む「あえて利益を落とす年」を宣言している。
- モデルは紹介(キャリア: 看護師集客好調・AIマッチング改善)×SaaS(カイポケ等+16%・ARR開示開始)×海外(損失縮小も方向性は検討中)の複合。Q1からセグメント別利益とCP数・生産性・ARPA/ARRのKPI開示を開始。透明化に大きく舵を切った。
- 最重要の論点は「CP増員=AI時代のデータ蓄積」という位置づけ。AIが人を置き換えるのではなく、人が集める非公開の職場情報・求職者ニーズこそAIの燃料、という思想は、全エージェントの人員戦略・情報戦略への直接の示唆になる。
202億円
51億円
(投資の年)
(2026年7月設置)
出典: エス・エム・エス「2027年3月期 第1四半期 決算及び会社説明資料」(2026年7月29日)より編集部作成
Chapter 1ハイライト|堅調な数字と「投資の年」宣言
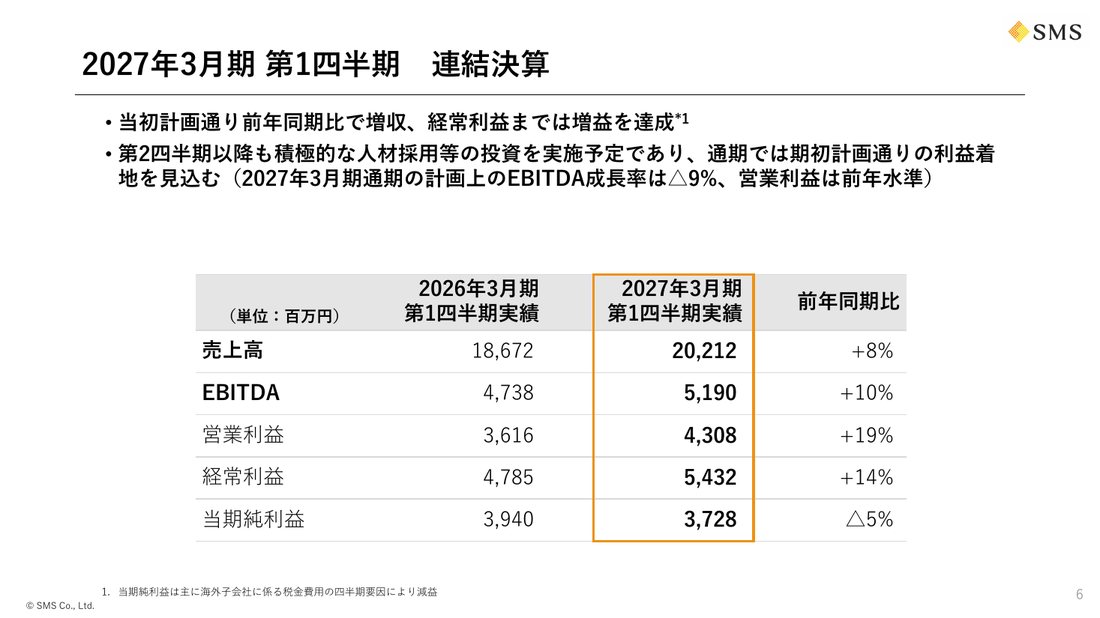
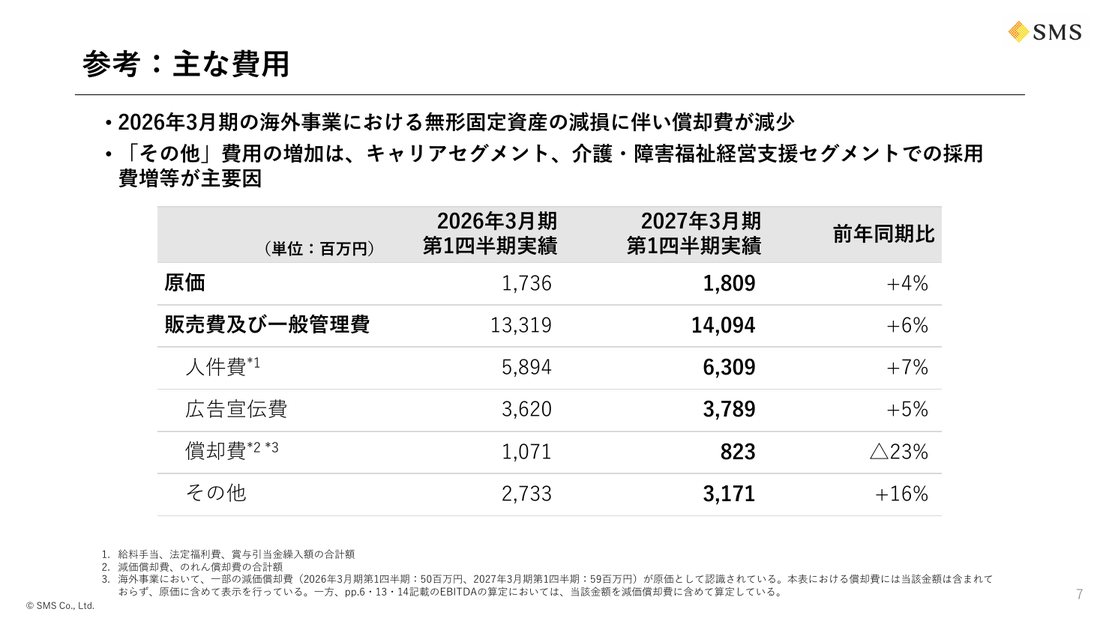
営業利益+19%は額面通りに受け取れません。前期に海外事業の無形固定資産を減損した結果、今期の償却費が減った影響が含まれるためで、実力の成長はEBITDA+10%で見るのが正確です(会社自身がEBITDAを主要指標に置いています)。そして最大の特徴は、Q1が順調なのに通期計画がEBITDA△9%であること。誤植ではなく、第2四半期以降に人材採用等の投資を積むことを織り込んだ、意図的な減益計画です。この「谷」が何のためかは第3章で。
Chapter 2複合モデル解剖|紹介×SaaS×海外
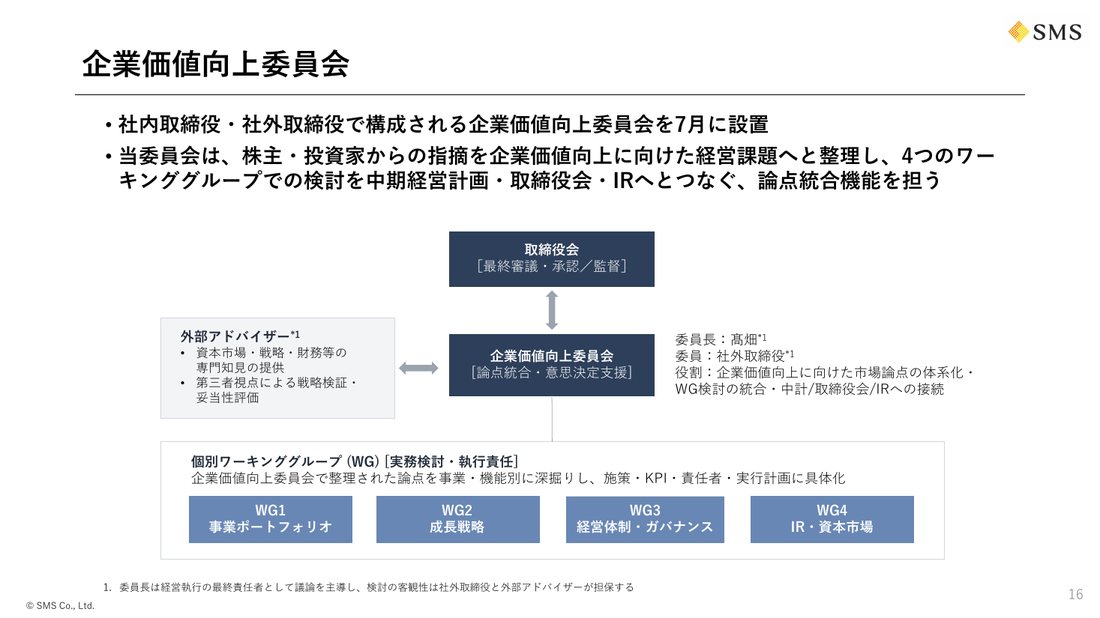
SMSの独自性は、医療介護という1業界に特化した上で、紹介(フロー収益)とSaaS(ストック収益)を両輪にしていることです。看護師紹介で事業者との接点を作り、カイポケ(介護事業所の経営支援SaaS)でストック収益と経営データを積む。顧客基盤の使い回しが効く設計です。Q1からARPA・ARRといったSaaS指標と、紹介側のCP数・生産性の開示を始めたのは、この複合モデルを資本市場に正しく評価させる布石でしょう。7月設置の企業価値向上委員会(4WG)は、海外事業の撤退是非・資本政策まで含む本格的なもので、実際にQ1で複数事業の撤退を決定済み「全部やる」から「勝てる場所に絞る」への転換が明文化されています。
Chapter 3CP増員=データ蓄積、という戦略の読み方
今決算で最も引用に値するのは、CP(キャリアパートナー)増員の理由づけです。資料は看護師領域の集客好調と成長余地を挙げた上で、「AI化を見据えて、求職者・事業者双方の行動やニーズに関するデータや非公開の職場情報を蓄積する観点から、CPの増員を重要施策と位置づけている」と明言しています。これは「AIが普及するなら人を減らす」の真逆人間のコンサルタントが面談・訪問で集める一次情報こそが、AIマッチングの精度を決める燃料だという思想です。実際、キャリア事業はAI活用によるマッチング改善が増収に寄与しており、「人がデータを集め、AIが精度を上げ、生産性が上がった分でまた人を増やす」という循環を先に回し始めている。あえて利益を落とす通期計画は、この循環への先行投資として読むと辻褄が合います。
Conclusionエージェントへの示唆|特化・複合・透明化
持ち帰りは3つ。①特化の深さが複合を可能にする。医療介護に絞ったからこそ、紹介とSaaSで同じ顧客を二度耕せる。独立・開業を考える読者には、「業界特化→紹介→周辺サービス」という拡張順序のモデルケースです。②「人が集める非公開情報=AIの燃料」。L3・L4の情報の価値は、AI時代にむしろ上がるというSMSの賭けは、個々のエージェントの日々の面談メモ・企業訪問の価値づけを変える視点です(生成AI×人材の議論とセットで)。③KPI透明化の波。CP数・生産性(CP1人当たり売上)の開示は、紹介ビジネスの生産性が資本市場の共通言語になっていく流れの先頭。自社・自分の「1人当たり決定数・売上」を業界水準と比べる習慣は、これから標準になります。対極の総合型はパーソルと読み比べてください。
よくある質問(FAQ)
記事の内容を前提にして、あなたの状況に合わせた答えをAIに出させます。質問を入れて「ChatGPTで相談」または「Claudeで相談」を押すと、記事の要点と質問がセットになった状態で開きます。
- 本記事は公開されている決算資料に基づく編集部の分析であり、投資判断を目的とするものではありません
- 数値は決算及び会社説明資料からの抜粋(丸めを含む)です
- 本記事は公開情報に基づく編集部の整理であり、個別の選考結果・オファー条件を保証するものではありません