【決算分析】リクルートHD FY2026 Q1四半期売上1兆円・EBITDA+56.5%:「AIのIndeed」が数字になり始めた
リクルートホールディングスのFY2026第1四半期(2026年4-6月)は、四半期売上収益が初の1兆円超え(1兆453億円・+18.9%)、調整後EBITDAは2,928億円(+56.5%)という、規模と伸び率が同居する異例の決算でした。8月には通期ガイダンスを大幅に上方修正しています。
この決算の主役はHRテクノロジー(Indeed/Glassdoor)。それも米国です。数字の構造と、45.8%という驚異的なセグメントマージンの意味、そして国内エージェントへの示唆を整理します。
- Q1は売上収益1兆453億円(+18.9%)・調整後EBITDA 2,928億円(+56.5%)・EPS +73.2%。マージンは28.0%へ+6.7pt改善。売上の伸びを利益の伸びが大きく上回る、プラットフォーム型のレバレッジが効いた四半期。
- 通期ガイダンスを8月に上方修正: 売上4.23兆円(+14.4%)・EBITDA+S 1兆1,050億円(+39.1%)。牽引はHRテクノロジーで、米国が+25.1%へ再加速。一方日本は+0.0%と対照的。
- セグメント利益の構造が本質HRテック(マージン45.8%)と人材派遣(5.6%)は売上ほぼ同規模で利益8倍差。有料スポンサー求人・AIマッチング機能の浸透が単価を押し上げており、「AIが求人広告の値段を変える」フェーズに入った。
(+18.9%)
2,928億円
EBITDAマージン
成長率(通期見通し)
出典: リクルートホールディングス「FY2026 Q1 Consolidated Results / 2027年3月期 第1四半期決算説明会資料」(2026年8月)より編集部作成
Chapter 1連結ハイライト|規模と伸び率の同居
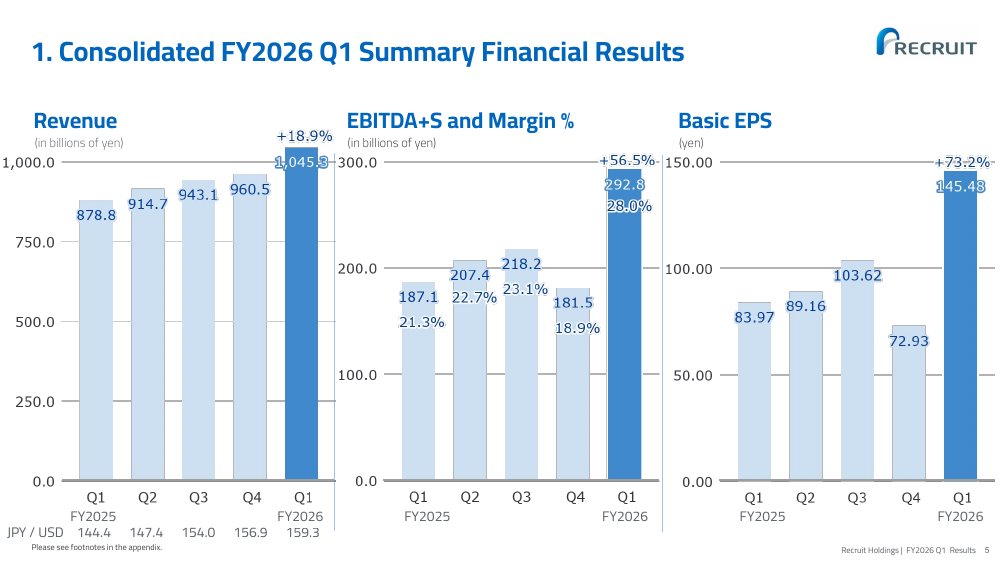
注目すべきは伸び率の序列です。売上+18.9% < EBITDA+56.5% < EPS+73.2%。下に行くほど伸びが大きい。これはプラットフォームビジネスの教科書的な形で、売上が伸びても人件費やインフラコストが比例して増えないため、増収分の多くがそのまま利益に落ちます。人を増やして売上を作る紹介・派遣モデルとは逆の構造。この対比は第3章のセグメント分析で数字として現れます。
Chapter 2通期ガイダンス上方修正の中身
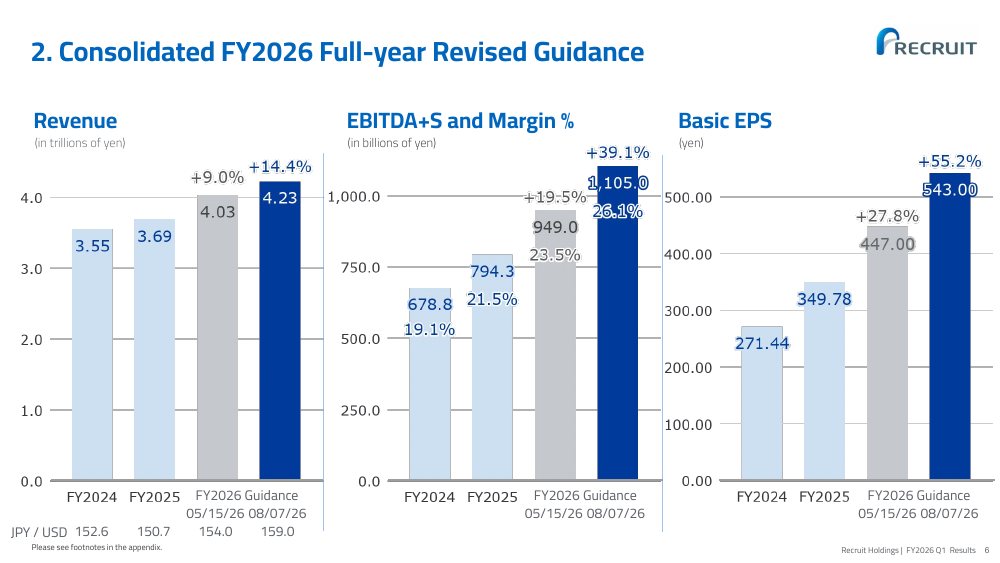
8月7日、通期ガイダンスを5月時点から大幅に引き上げました。売上収益4.03兆円→4.23兆円(+14.4%)、EBITDA+S 9,490億円→1兆1,050億円(+39.1%)、EPS 447円→543円(+55.2%)。修正の主因はHRテクノロジーの想定超過で、地域別の通期見通しは米国$6,650M(+25.1%)、欧州その他$2,520M(+23.2%)、日本$2,315M(+0.0%)。米国の採用市場自体が力強いというより、有料化(Sponsored Jobs)とAI機能。AI生成メッセージ、候補者ハイライト、マッチド・キャンディデーツ等。による求人1件あたり課金額の上昇が効いている点が重要です。市場が伸びなくても、マッチングの質で単価を上げられる。AIの収益化が言葉ではなく数字になった四半期と言えます。
Chapter 3構造分析|利益はHRテックに集中する
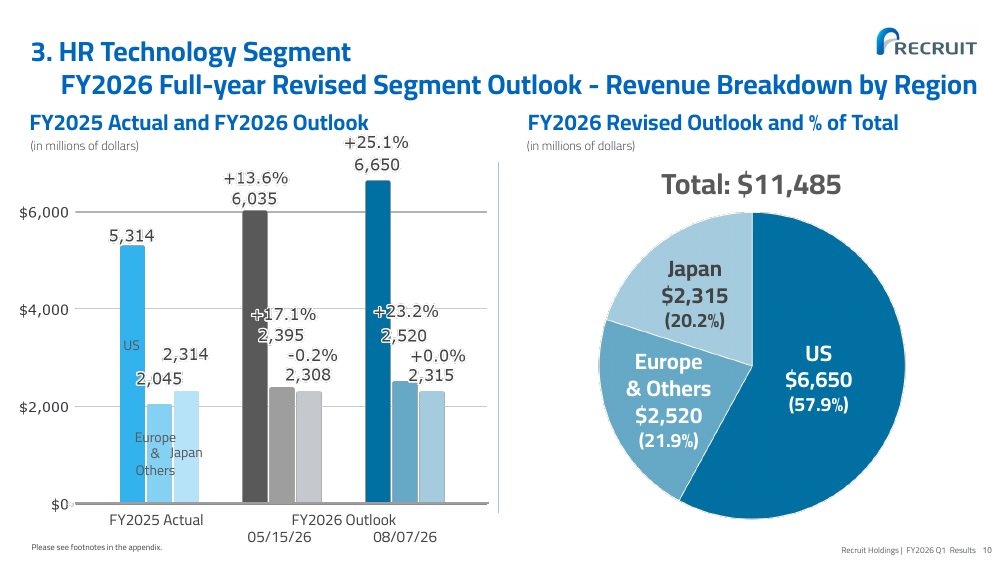
図2が示す通り、売上ではHRテック(1.82兆円)と人材派遣(1.83兆円)はほぼ同規模ですが、EBITDAは8,340億円 vs 1,025億円。約8倍の差です。派遣は人が働いた分だけ原価がかかる労働集約、HRテックは求人データと検索面を押さえたプラットフォーム。同じ「HR」でも利益の生まれ方がまるで違う。この会社が10年かけてやってきたのは、後者への重心移動そのものです。国内で「リクルート=リクナビ・エージェントの会社」というイメージのままでいると、この決算は読めません。利益ベースで見れば、リクルートHDはすでに「Indeedの会社」です。
Conclusionエージェントへの示唆|米国の再加速と日本の静けさ
国内エージェントが持ち帰るべき論点は3つです。①日本+0.0%の意味。米国で+25%成長するAI課金モデルが、日本ではまだ数字を動かしていない。これは「日本は蚊帳の外」ではなく「時間差で来る」と読むのが自然で、Indeedの国内有料化・AI機能が本格化したとき、求人広告の価格構造と、広告経由の母集団形成コストが変わります。②45.8%マージンの意味。プラットフォームの取り分がこれだけ大きい市場では、その上で戦う紹介会社は「プラットフォームに載る側」か「プラットフォームが扱えない情報(L3・L4)で勝負する側」かの選択を迫られる(7条件の議論そのもの)。③AIマッチングの実証。「AIで単価が上がる」が実証された以上、生成AI×人材の議論は思考実験の段階を終えました。国内勢の決算(パーソル・エン・ディップ)と読み比べると、この構造差はさらに立体的に見えます。
よくある質問(FAQ)
記事の内容を前提にして、あなたの状況に合わせた答えをAIに出させます。質問を入れて「ChatGPTで相談」または「Claudeで相談」を押すと、記事の要点と質問がセットになった状態で開きます。
- 本記事は公開されている決算資料に基づく編集部の分析であり、投資判断を目的とするものではありません
- 数値は決算説明資料からの抜粋(円換算・丸めを含む)です。正確な数値は原資料をご確認ください
- 本記事は公開情報に基づく編集部の整理であり、個別の選考結果・オファー条件を保証するものではありません